
Jalan Yang Melahirkan Bayan
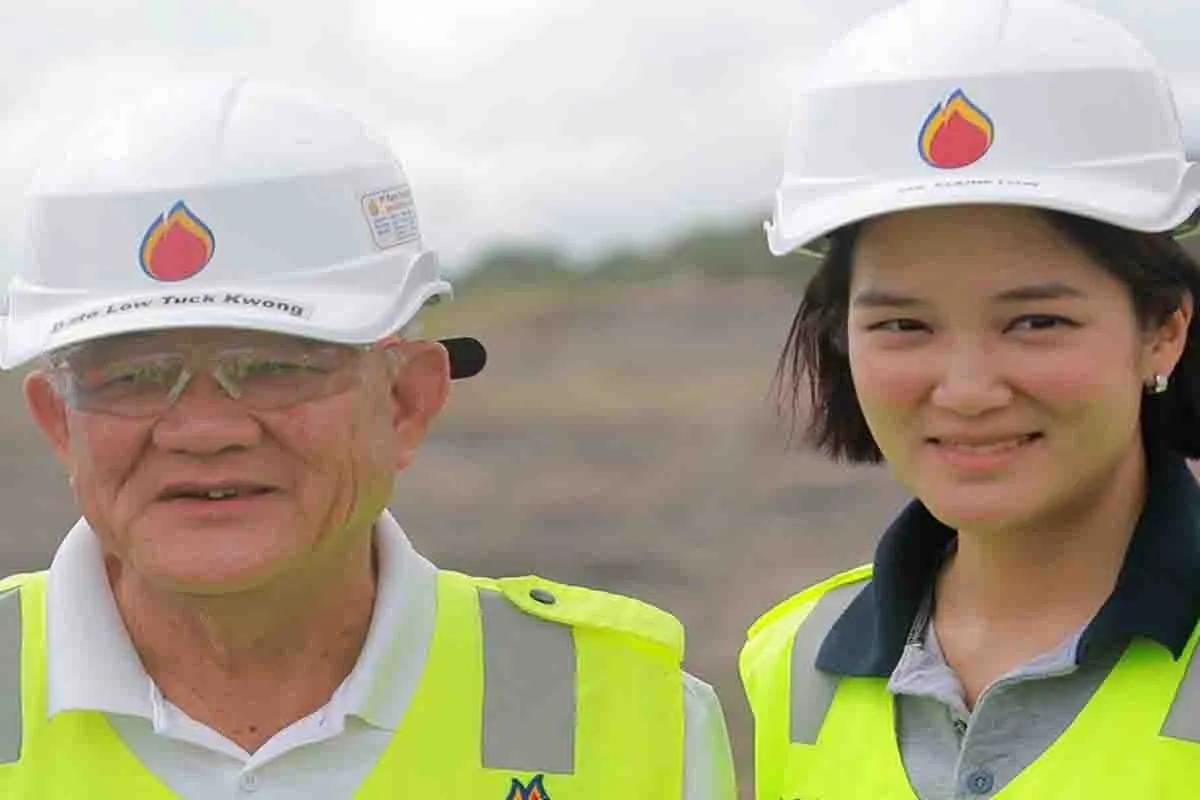
Sebelum mengenal tambang, Low Tuck Kwong lebih dahulu akrab dengan debu, beton, dan alat berat. la tumbuh di lingkungan usaha konstruksi milik ayahnya di Singapura.
Pada tahun 1972, Low Tuck Kwong pindah ke Indonesia dan setahun kemudian mendirikan PT Jaya Sumpiles Indonesia, kontraktor pemindahan tanah, konstruksi sipil, proyek kelautan, dan fondasi tiang pancang. Pengalaman itu memberinya pengetahuan teknis yang kelak menentukan cara Bayan mengembangkan aset tambang.
Pada tahun 1992, Low resmi menjadi warga negara Indonesia. Pekerjaan konstruksi telah membawanya melihat Kalimantan dari sudut yang jarang dimiliki pemodal.
Mereka melihat izin konsesi dan besarnya cadangan. Low Tuck Kwong memperhatikan jalan yang belum tersedia, tanah yang harus diperkuat, sungai yang dapat dilalui tongkang, serta jarak menuju pelabuhan. Baginya, nilai tambang tidak berhenti pada isi perut bumi. Biaya memindahkan hasil produksi menuju pembeli sama pentingnya dengan cadangan itu sendiri.
Krisis Asia datang pada tahun 1997. Nilai tukar runtuh, utang membengkak, dan banyak pemilik usaha terpaksa melepas aset. Low Tuck Kwong menggunakan momen itu untuk mengambil alih PT Gunungbayan Pratamacoal, yang menurut laporan Tempo dibeli sekitar Rp 5 miliar, beserta infrastruktur terkait pengangkutan batu baranya.
Akuisisi tersebut mengubah posisi Low dari penyedia jasa menjadi pemilik sumber daya. Keahlian konstruksi yang sebelumnya dijual kepada klien mula. digunakan untuk membangun aset miliknya sendiri.
Memiliki tambang belum menyelesaikan persoalan. Jutaan ton batu bara di pedalaman Kalimantan akan kehilangan nilai apabila ongkos menuju kapal terlalu tinggi. Low kemudian menguasai Balikpapan Coal Terminal, salah satu gerbang ekspor batu bara di Kalimantan Timur.
Terminal itu mengurangi ketergantungan Bayan kepada fasilitas pihak lain, menjaga ketersediaan kapasitas pemuatan, dan memperkuat kendali atas Jadwal pengiriman. Sejak awal, logistik diperlakukan sebagai bagian utama bisnis, bukan sekadar fasilitas pendukung.
Bayan tidak lahir dari satu tambang raksasa. Kelompok ini dirangkai dari Gunung Bayan, Perkasa Inakerta, Wahana Baratama, Teguh Sinar Abadi, Firman Ketaun Perkasa, Tabang, dan Pakar. Di sekelilingnya terdapat kontraktor, jalan angkut, dermaga, serta fasilitas pemindahan muatan.
Pada tahun 2004, berbagai kepingan tersebut disatukan di bawah PT Bayan Resources. Konsolidasi ini membentuk satu rantai usaha yang menghubungkan produksi, pengangkutan, pemuatan, dan penjualan batu bara.
Bayan melantai di Bursa Efek Indonesia pada tahun 2008, bertepatan dengan krisis keuangan global yang mengguncang likuiditas dan pasar komoditas.
Status perusahaan terbuka memberi Bayan akses menuju modal publik, tetapi juga membawa tuntutan baru. Produksi harus tumbuh tanpa merusak neraca, sementara setiap proyek dinilai berdasarkan imbal hasil atas modal yang digunakan.
Pada tahap ini, masa depan Bayan mulai bergantung pada Tabang, kawasan tambang besar di pedalaman Kalimantan Timur yang masih menghadapi kendala akses.
Tabang berada sekitar 180 kilometer di barat laut Samarinda. Cadangannya besar, tetapi letaknya jauh dari sungai, pelabuhan, dan pembeli. Bagi sebagian investor, keterpencilan itu mengurangi daya tarik aset. Low melihatnya sebagai persoalan rekayasa yang dapat dihitung.
Bayan kemudian mengembangkan akses menuju kawasan tersebut dan menyiapkan sistem angkut dalam skala besar. Latar belakang Low sebagai kontraktor membuat perusahaan mampu menilai Tabang berdasarkan biaya pembangunan, kapasitas produksi, dan umur ekonomis infrastrukturnya.
Di sekitar tambang, Bayan membangun jalan angkut sekitar 101 kilometer, ban berjalan, dermaga pribadi, fasilitas pemindahan terapung, dan terminal di Balikpapan.
Setiap fasilitas menghilangkan satu hambatan dalam perjalanan batu bara. Ketika volume produksi meningkat, biaya tetap dari jalan, conveyor, dan terminal dapat dibagi ke lebih banyak ton. Skala kemudian bekerja untuk Bayan. Infrastruktur memungkinkan produksi bertambah, sedangkan kenaikan produksi membuat biaya logistik per ton semakin kompetitif.
Batu bara Tabang memiliki kalori lebih rendah, tetapi kadar abu dan sulfurnya relatif kecil.
Bayan tidak mengandalkan harga tertinggi untuk setiap ton. Perusahaan membangun produksi berbiaya rendah dalam volume besar, lalu memasarkan produknya kepada pembangkit atau sebagai bahan campuran dengan batu bara berkalori lebih tinggi.
Pilihan ini membuat Tabang relevan bagi pasar energ Asia yang membutuhkan pasokan besar dan konsisten. Keunggulannya terletak pada biaya, spesifikasi produk, serta kemampuan mengirimkan volume sesuai kontrak.
Ketika harga batu bara melemah, Bayan menanggung rugi, penurunan nilai aset, dan kebutuhan modal besar. Pada tahun 2015, produksi kelompok mencapai sekitar 11,3 juta ton, tetapi hasil finansialnya belum mencerminkan besarnya investasi.
Low Tuck Kwong tetap mendanai jalan, dermaga, dan kapasitas produksi karena seluruh aset tersebut dirancang untuk volume yang jauh lebih besar. Bayan baru dapat menikmati skala ekonominya setelah arus produksi Tabang bertambah.
Produksi Bayan meningkat dari 28,9 juta ton pada tahun 2018 menjadi 56,9 juta ton pada tahun 2024.
Ketika harga batu bara melonjak setelah pandemi, tambang, jalan angkut, dermaga, terminal, dan jaringan pembeli sudah tersedia. Kenaikan harga langsung mengalir melalui kapasitas yang dibangun bertahun-tahun sebelumnya.
Pendapatan dan laba membesar, utang menyusut, lalu dividen mengalir kepada pemegang saham. Lonjakan kekayaan Low terjadi setelah seluruh rantai usaha Bayan mencapai volume yang sesuai dengan rancangan infrastrukturnya.
Nilai pasar BYAN tidak seluruhnya bergerak sejalan dengan produksi dan laba.
Kepemilikan saham perusahaan sangat terkonsentrasi sehingga jumlah saham yang aktif diperdagangkan relatif terbatas. Kondisi ini membuat perubahan permintaan dapat menggerakkan harga secara tajam, sekaligus memperbesar nilai kekayaan Low di atas kertas.
Karena itu, keberhasilan industri Bayan perlu dipisahkan dari karakter perdagangan sahamnya. Operasinya tumbuh nyata, tetapi kapitalisasi pasarnya juga dipengaruhi oleh likuiditas dan struktur kepemilikan yang tidak biasa.
Pada tahun 2024, Low Tuck Kwong menyerahkan 22 persen saham Bayan kepada putrinya, Elaine Low, sebagai bagian dari suksesi keluarga. Kendali belum sepenuhnya berpindah karena Elaine akan menggunakan hak suaranya sesuai arahan sang ayah.
Pada September 2026, Low Tuck Kwong dan Elaine menandatangani perjanjian bersyarat untuk menjual sekitar 30 persen saham Bayan kepada PT Jhonlin Baratama. Transaksi tersebut belum selesai, tetapi menunjukkan bahwa struktur kepemilikan Bayan mulai memasuki masa transisi setelah lima dekade berada di bawah pendirinya
Keunggulan Low Tuck Kwong terletak pada kemampuan melihat tambang sebagai satu rangkaian pekerjaan.
Cadangan memerlukan jalan. Jalan membutuhkan dermaga. Dermaga harus terhubung dengan tongkang, terminal, dan pembeli. Bayan menguasai setiap tahap penting agar volume dapat tumbuh tanpa menyerahkan terlalu banyak margin kepada pihak lain.
Kekayaan Low Tuck Kwong merupakan hasil dari rantai yang dibangun sejak ia masih menjadi kontraktor. Batu bara menyediakan komoditasnya, tetapi infrastruktur yang membuat Bayan mampu menjualnya dalam skala besar. (*)
*) Source : Avenir
Editor : S. Anwar